❓ Suora vastaus:
Holdingyhtiön perustaminen kannattaa yleensä, jos yritystoiminnasta jää säännöllisesti varoja sijoitettavaksi, omistukseen on tulossa useampi yhtiö tai valmistaudut yritysostoon tai omistajanvaihdokseen. Suurimman hyödyn rakenteesta saa, kun voittoja voidaan jättää yhtiörakenteeseen kasvamaan sen sijaan, että ne nostetaan vuosittain omaan käyttöön. Jos omistat toimivan yhtiön osakkeet jo henkilökohtaisesti, rakenne on toteutettavissa esimerkiksi osakevaihdolla — siirron vero- ja varainsiirtoveroseuraamukset kannattaa selvittää ennen järjestelyä.
Mikä holdingyhtiö on?
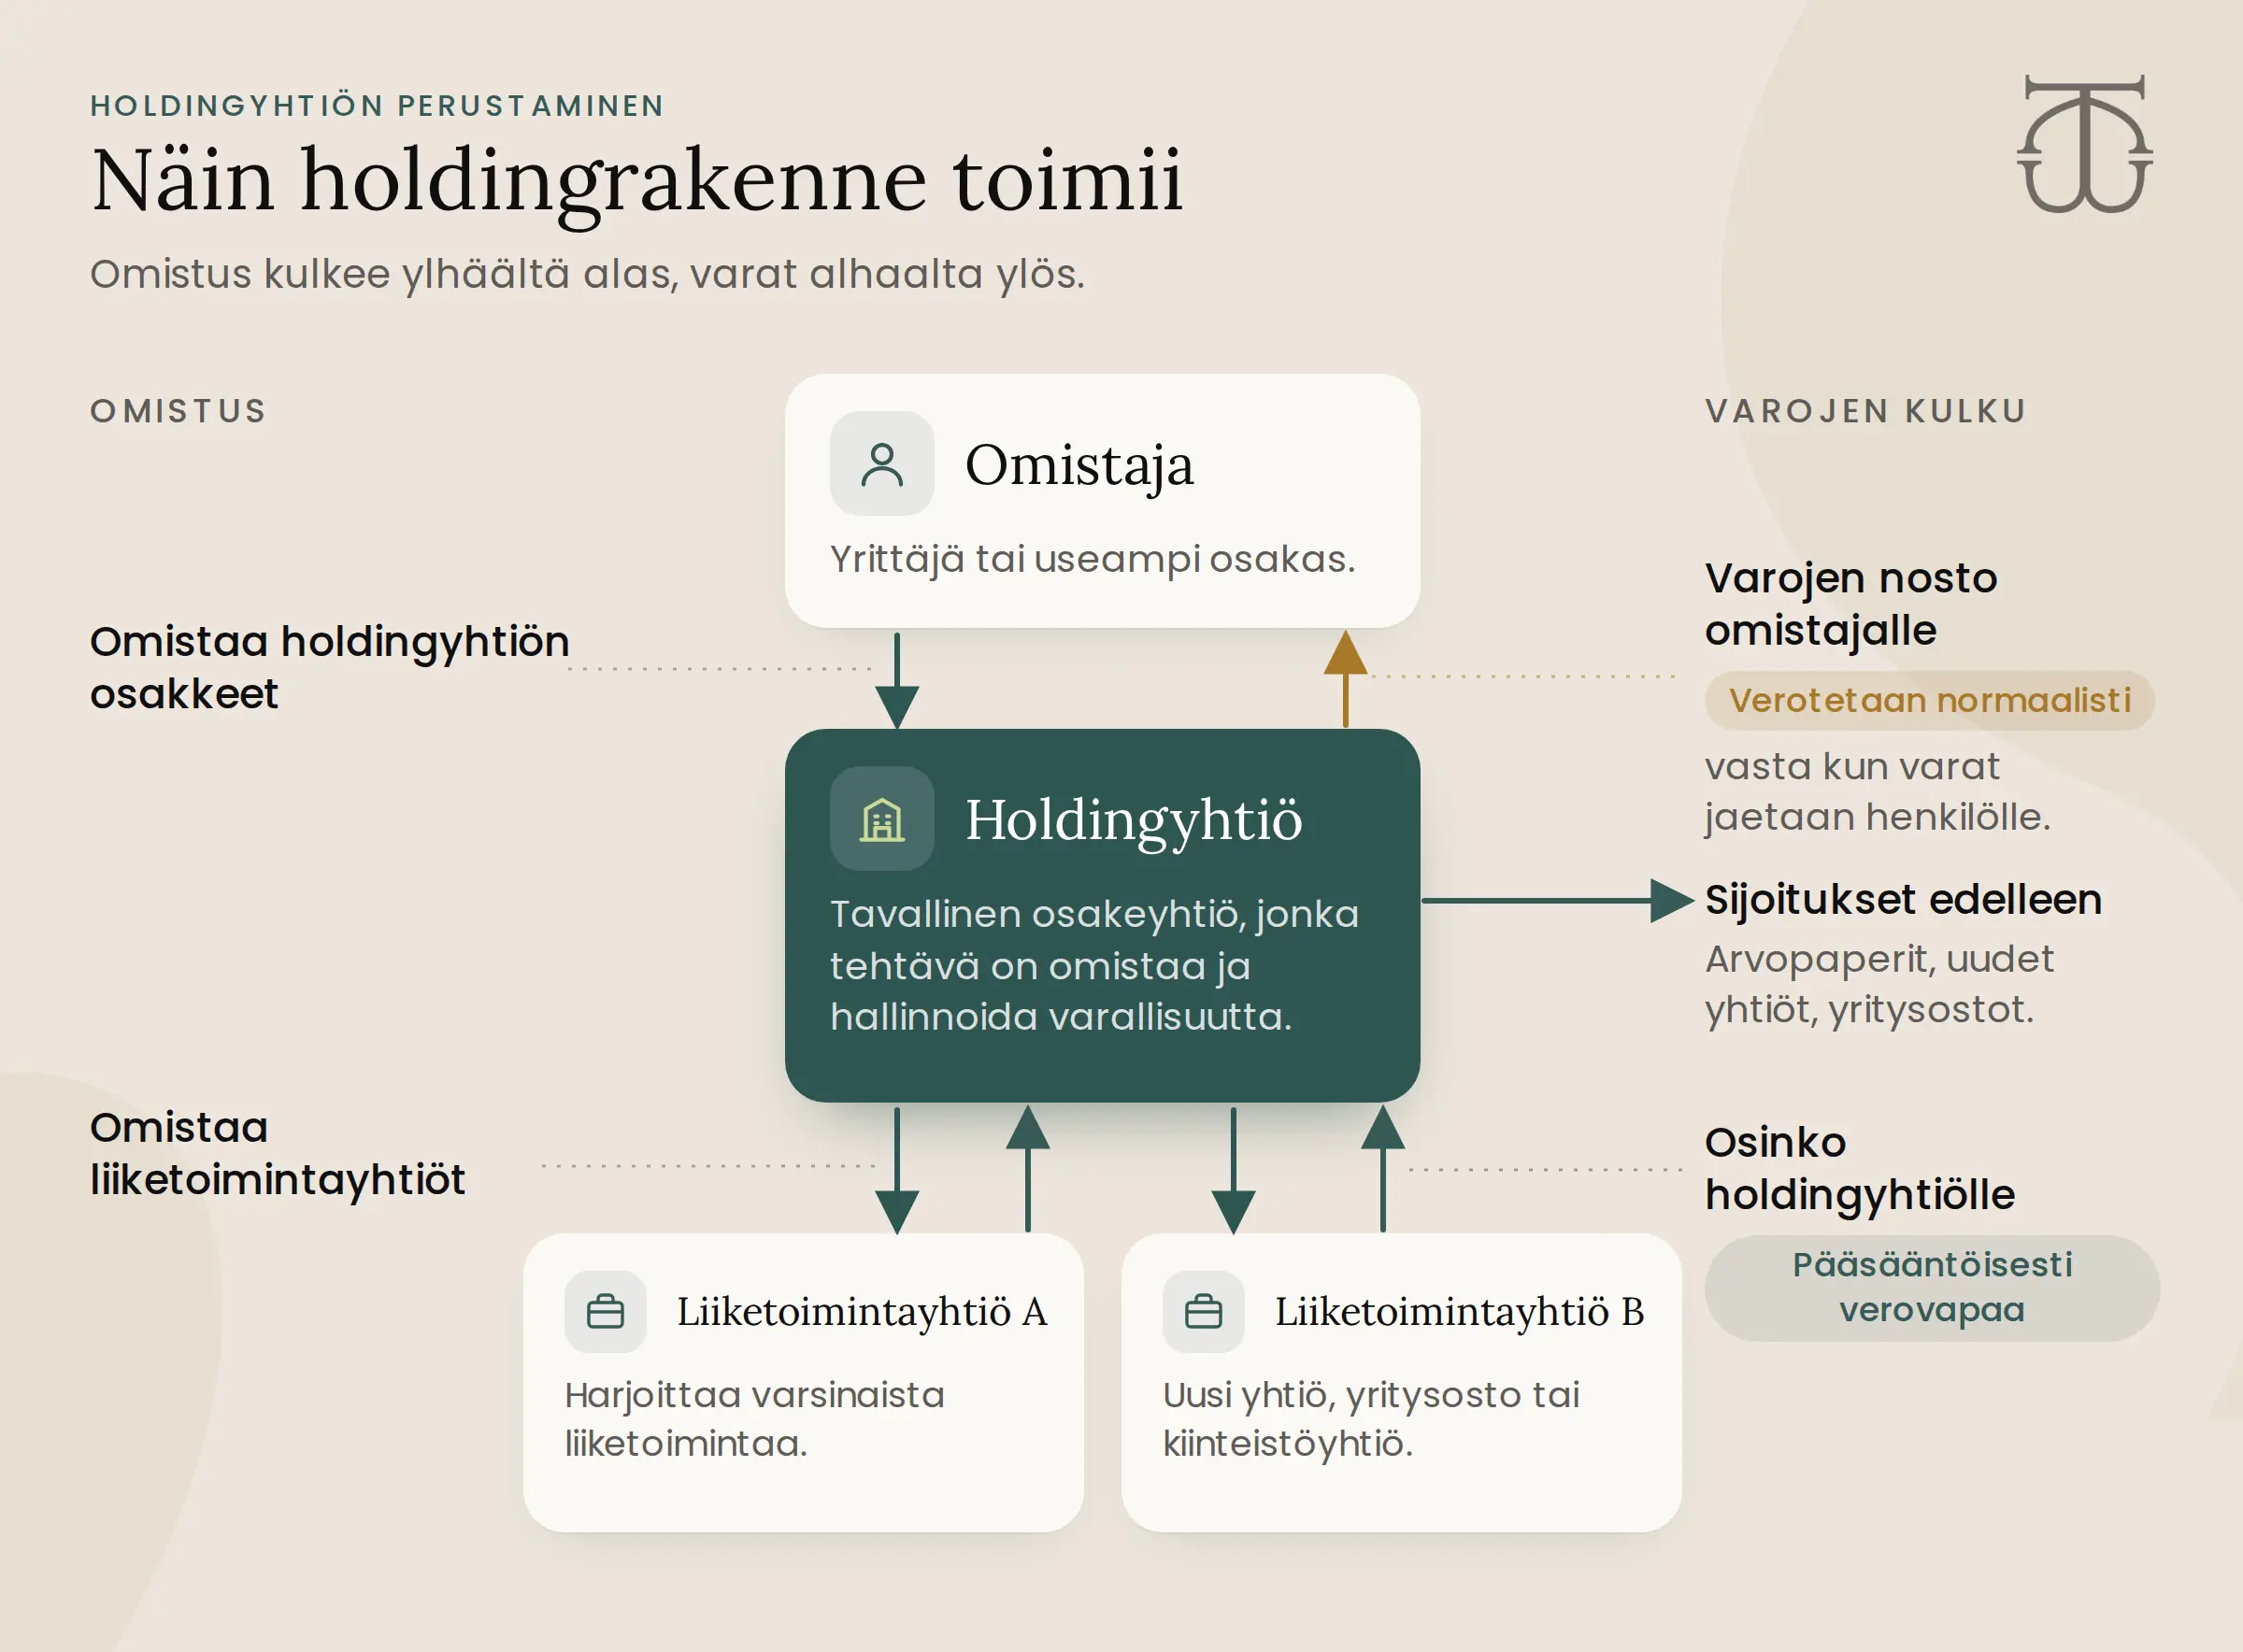
Holdingyhtiö ei ole erillinen yritysmuoto, vaan tavallinen osakeyhtiö, jonka keskeisenä tarkoituksena on omistaa ja hallinnoida varallisuutta. Se voi omistaa yhden tai useamman muun yhtiön osakkeita sekä esimerkiksi arvopapereita, kiinteistöyhtiöiden osakkeita, muita sijoituksia tai muuta omaisuutta.
Tyypillisessä rakenteessa yrittäjä omistaa holdingyhtiön osakkeet, holdingyhtiö omistaa liiketoimintayhtiön osakkeet ja liiketoimintayhtiö harjoittaa varsinaista liiketoimintaa. Liiketoimintayhtiö voi jakaa voitostaan osinkoa holdingyhtiölle, joka voi sijoittaa varat edelleen tai käyttää niitä esimerkiksi yritysostoihin.
Yksi henkilö voi omistaa holdingyhtiön kokonaan, eikä holdingyhtiö tarvitse työntekijöitä. Holdingyhtiö muodostaa konsernin vain, jos sillä on määräysvalta vähintään yhdessä tytäryhtiössä.
Milloin holdingyhtiö kannattaa?
Holdingrakenne kannattaa mahdollisuuksien mukaan suunnitella jo ennen liiketoimintayhtiön perustamista tai yritysostoa. Jälkikäteen henkilökohtaisesti omistettujen osakkeiden siirtäminen holdingyhtiölle voi vaatia erillisen yritysjärjestelyn ja aiheuttaa veroseuraamuksia.
Arvioi rakenteen hyötyä kolmen käytännön kysymyksen kautta.
Jääkö yrityksestä varoja sijoitettavaksi?
Holdingyhtiöstä on yleensä eniten hyötyä, kun liiketoimintayhtiöstä jää säännöllisesti varoja, joita ei tarvita omistajan henkilökohtaiseen käyttöön. Yhtiöiden välisen osingon verokohtelu mahdollistaa tietyissä tilanteissa varojen siirtämisen liiketoimintayhtiöstä holdingyhtiöön ilman omistajan henkilökohtaista verotusta tässä vaiheessa. Holdingyhtiö voi sijoittaa saamansa varat esimerkiksi arvopapereihin, uusiin yrityksiin tai yritysostoihin. Holdingrakenne voi siten siirtää omistajan henkilökohtaista verotusta myöhemmäksi, mutta se ei poista verotusta. Jos lähes kaikki voitto nostetaan vuosittain omaan käyttöön, lisäyhtiön kulut voivat ylittää siitä saatavan hyödyn.
Onko omistukseen tulossa useita yhtiöitä?
Holdingyhtiö voi omistaa useiden liiketoimintayhtiöiden osakkeet. Tämä helpottaa uusien yhtiöiden perustamista ja ostamista, uusien osakkaiden ottamista yksittäiseen liiketoimintayhtiöön sekä tytäryhtiöiden myymistä erikseen. Rakenne voi myös selkeyttää sukupolvenvaihdosta ja muuta omistajanvaihdosta.
Haluatko pitää sijoitettavat varat erillään liiketoiminnan riskeistä?
Kun liiketoimintayhtiö jakaa varoja holdingyhtiölle lain mukaisesti, varat eivät enää ole saman yhtiön asiakas-, sopimus-, työnantaja- ja vahinkoriskien piirissä. Suoja ei kuitenkaan ole ehdoton: holdingyhtiön antamat takaukset, lainvastaiset varojen siirrot ja yhtiöiden velvoitteiden laiminlyönti voivat vaarantaa sen. Jokaisella varojen siirrolla pitää olla asianmukainen päätös, sopimus ja kirjanpitokäsittely.
Seuraava taulukko kokoaa holdingyhtiön keskeiset hyödyt sekä niihin liittyvät rajoitukset ja käytännön velvoitteet.
[[TAULUKKO]]
Voiko holdingyhtiö myydä tytäryhtiön osakkeet verovapaasti?
Jos holdingyhtiö myy omistamansa yhtiön osakkeet voitolla, myyntivoitto voi tietyissä tilanteissa olla verovapaa. Verovapaus ei kuitenkaan tule automaattisesti pelkästään sillä perusteella, että osakkeet omistaa holdingyhtiö.
Verovapaus voi olla mahdollinen, jos holdingyhtiö on omistanut vähintään 10 prosenttia myytävästä yhtiöstä yhtäjaksoisesti vähintään vuoden ajan. Lisäksi osakkeiden pitää liittyä aidosti holdingyhtiön liiketoimintaan. Tätä tarkoitetaan sillä, että osakkeet kuuluvat holdingyhtiön käyttöomaisuuteen. Jos holdingyhtiö on omistanut osakkeita vain passiivisena sijoituksena, niiden myyntivoitto voi olla veronalaista.
Holdingyhtiötä ei siis kannata perustaa vain siinä uskossa, että tuleva yrityskauppa olisi verovapaa. Myynnin verotus kannattaa selvittää asiantuntijan kanssa ennen kauppaa. Jos verokohtelu on epäselvä, Verohallinnolta voi hakea asiasta ennakkoratkaisun.
Miten holdingyhtiö perustetaan?
Holdingyhtiö perustetaan juridisesti samalla tavalla kuin muukin osakeyhtiö. Käytännön toteutus riippuu kuitenkin siitä, onko liiketoimintayhtiö vasta suunnitteilla vai jo yrittäjän henkilökohtaisessa omistuksessa.
Kun liiketoimintayhtiö on vasta suunnitteilla
Perusta tai hanki holdingyhtiö ensin. Tämän jälkeen holdingyhtiö perustaa liiketoimintayhtiön tai ostaa sen osakkeet. Omistusketju syntyy alusta asti oikein, eikä jo arvossaan nousseita osakkeita tarvitse siirtää myöhemmin henkilöomistuksesta holdingyhtiölle. Uusi käyttämätön valmisosakeyhtiö voidaan ottaa holdingkäyttöön, mutta valmisyhtiö ei itsessään muuta rakenteen verokohtelua.
Kun omistat liiketoimintayhtiön jo henkilökohtaisesti
Omistus voidaan järjestää holdingyhtiön alle esimerkiksi osakevaihdolla, osakekaupalla tai apporttisijoituksella. Osakekauppa voi synnyttää omistajalle veronalaisen luovutusvoiton ja holdingyhtiölle rahoitustarpeen. Apporttisijoitus voi olla verotuksessa luovutus. Osakevaihto voi lykätä luovutusvoiton verotusta, jos kaikki lain edellytykset täyttyvät.
Osakevaihdossa holdingyhtiö hankkii liiketoimintayhtiön osakkeita ja antaa vastikkeeksi omia osakkeitaan liiketoimintayhtiön aiemmalle omistajalle. Säännöksen soveltaminen edellyttää lähtökohtaisesti, että holdingyhtiö saa järjestelyssä yli puolet kohdeyhtiön osakkeiden tuottamasta äänimäärästä. Järjestelyyn voi liittyä varainsiirtoveroa ja muita ilmoitusvelvollisuuksia.
Vuoden 2026 veromuutokset vaikuttavat etuyhteysosakevaihdoissa muun muassa hankittujen osakkeiden hankintamenoon ja osinkoverotuksessa käytettävään matemaattiseen arvoon. Muutokset voivat vaikuttaa myös 1.1.2017 tai sen jälkeen tehtyihin etuyhteysosakevaihtoihin, jos osinko on nostettavissa vuosina 2026–2027. Tarkista ennen järjestelyä äänivalta, osapuolten etuyhteys, osakkeiden arvostus, vastike, varainsiirtovero ja mahdollisen ennakkoratkaisun tarve.
Suunnittele osakkeiden siirto vero- tai yritysjärjestelyihin perehtyneen asiantuntijan kanssa ennen sopimusten allekirjoittamista.
Holdingyhtiön perustamisen käytännön vaiheet
- Määritä, mitä yhtiöitä ja omaisuutta holdingyhtiön on tarkoitus omistaa.
- Suunnittele omistajat, osakelajit, hallitus, toimiala ja mahdollinen osakassopimus.
- Perusta uusi osakeyhtiö tai hanki käyttämätön valmisyhtiö.
- Avaa holdingyhtiölle oma pankkitili ja järjestä kirjanpito.
- Toteuta liiketoimintayhtiön osakkeiden hankinta suunnitelman mukaisesti.
- Päivitä kaupparekisteri- ja edunsaajatiedot sekä huolehdi tarvittavista sopimuksista ja yhtiöpäätöksistä.
Tarvitsetko uuden holdingyhtiön nopeasti?
Meillä on valmiina käyttämättömiä holdingyhtiöitä esimerkiksi muiden yhtiöiden omistamiseen, sijoittamiseen ja erilaisiin omistusjärjestelyihin. Autamme valitsemaan käyttötarkoitukseesi sopivan yhtiön sekä hoidamme sovitut rekisterimuutokset ja tuemme yritystilin avaamisessa.
Tutustu holdingyhtiöihin
Holdingyhtiön verotus
Holdingyhtiö on itsenäinen verovelvollinen. Sen verotettavaan tuloon sovelletaan osakeyhtiöiden 20 prosentin yhteisöverokantaa. Holdingyhtiön nimi tai toimialakuvaus ei tee sen tuloista automaattisesti verovapaita.
Katso laskuesimerkki siitä, miten holdingyhtiön osinko ja verotus vaikuttavat kulutukseen nostettaviin ja sijoitettaviin varoihin.
Yhtiöiden väliset osingot
Kotimaisen listaamattoman yhtiön toiselle kotimaiselle listaamattomalle yhtiölle maksama osinko on pääsääntöisesti kokonaan verovapaata tuloa. Säännöissä on kuitenkin poikkeuksia esimerkiksi pörssiyhtiöistä saataviin osinkoihin ja kansainvälisiin tilanteisiin.
Kun holdingyhtiö jakaa varoja edelleen henkilöomistajalle, osakkaan palkka- tai osinkoverotus arvioidaan normaalisti. Yhtiön varoja ei voi käyttää omistajan yksityismenoihin ilman asianmukaista perustetta ja mahdollisia veroseuraamuksia.
Sijoitustoiminnan tuotot
Holdingyhtiön korkotulot, vuokratulot ja sijoitusten myyntivoitot ovat lähtökohtaisesti yhtiön verotettavaa tuloa, ellei johonkin tuloon sovellu erillinen verovapaussäännös. Tappioiden vähennyskelpoisuuteen voi liittyä rajoituksia omaisuuden lajin ja käyttötarkoituksen perusteella.
Varojen siirtäminen konsernin sisällä
Rahaa ei voi siirtää yhtiöstä toiseen vapaasti vain siksi, että yhtiöillä on sama omistaja. Siirron pitää perustua esimerkiksi osinkoon, lainaan, pääomasijoitukseen, kauppaan, palvelulaskuun tai lain edellytykset täyttävään konserniavustukseen. Päätökset, hinnoittelu, sopimukset ja kirjanpito on hoidettava asianmukaisesti.
Mitä holdingyhtiön perustaminen ja ylläpito maksavat?
Jos holdingyhtiö perustetaan itse YTJ-palvelussa, PRH:n käsittelymaksu on vuonna 2026 ohjatussa perustamisessa 300 euroa ja itse laadittavat asiakirjat sisältävässä osakeyhtiön perustamisilmoituksessa 400 euroa. Valmisyhtiön hinta muodostuu yhtiön lisäksi palveluun sisältyvistä asiakirjoista, rekisterimuutoksista ja tuesta.
Perustamiskulun lisäksi holdingyhtiölle syntyy jatkuvia kustannuksia:
- Kirjanpito ja tilinpäätös
- Veroilmoitukset ja muut viranomaisilmoitukset
- Pankki- ja maksuliikepalvelut
- Kaupparekisterimuutokset
- Mahdollinen tilintarkastus
- Juridiikka- ja veroneuvonta yritysjärjestelyissä
Jokainen holdingyhtiö tarvitsee oman kirjanpidon, veroilmoituksen, tilinpäätöksen ja pankkipalvelut. Tilinpäätös on ilmoitettava kaupparekisteriin, vaikka yhtiöllä ei olisi aktiivista liiketoimintaa. Vertaa vuosittaisia hallintokuluja siihen, kuinka paljon varoja yhtiöön jää sijoitettavaksi ja mitä muuta käytännön hyötyä rakenteesta saat.
Milloin holdingyhtiötä ei välttämättä kannata perustaa?
Holdingyhtiö ei ole automaattisesti paras ratkaisu kaikille yrittäjille. Sen perustamista kannattaa harkita kriittisesti, jos:
- lähes kaikki liiketoimintayhtiön voitto tarvitaan vuosittain henkilökohtaiseen käyttöön
- omistat vain yhden pienen yhtiön etkä suunnittele sijoituksia, yritysostoja tai omistusjärjestelyjä
- holdingyhtiön vuosittaiset kirjanpito-, pankki- ja hallintokulut ylittävät käytännön hyödyt
- rakenne perustettaisiin vain oletetun verovapaan yrityskaupan vuoksi tai ennen kuin olemassa olevien osakkeiden siirron veroseuraamukset on selvitetty.
Miten Töölön Osakeyhtiötoimisto auttaa holdingyhtiön perustamisessa?
Töölön Osakeyhtiötoimisto voi toimittaa holdingkäyttöön uuden käyttämättömän valmisosakeyhtiön. Yhtiö on jo merkitty kaupparekisteriin ja sillä on Y-tunnus, mutta sillä ei ole aikaisempaa liiketoimintaa.
Toimitukseen sisältyvät tilanteen alkukartoitus sekä sovittujen yhtiö- ja rekisteriasiakirjojen valmistelu. Jos liiketoimintayhtiö on jo henkilökohtaisessa omistuksessasi, valmis holdingyhtiö ei ratkaise osakkeiden siirtoa: siirtotapa ja sen veroseuraamukset pitää suunnitella erikseen vero- tai yritysjärjestelyihin perehtyneen asiantuntijan kanssa.
Harkitsetko holdingyhtiön perustamista?
Kerro meille, onko liiketoimintayhtiö vasta suunnitteilla vai jo olemassa. Autamme valitsemaan sopivan valmisyhtiön ja hoitamaan yhtiön omistajanvaihdokseen sekä rekisteröintiin liittyvät käytännön vaiheet.
Kysy sopivasta holdingyhtiöstä
Yhteenveto
Holdingyhtiötä kannattaa arvioida käytännön tarpeen, ei pelkän verotoiveen perusteella.
- Holdingyhtiö on tavallinen osakeyhtiö, jonka keskeisenä tarkoituksena on omistaa ja hallinnoida varallisuutta, kuten muiden yhtiöiden osakkeita, arvopapereita, sijoituksia tai muuta omaisuutta.
- Rakenne voi olla hyödyllinen, kun yrityksestä jää varoja sijoitettavaksi, omistukseen tulee useita yhtiöitä tai suunnittelet yritysostoa tai omistajanvaihdosta.
- Liiketoimintayhtiön osakkeiden siirtäminen henkilöomistuksesta holdingyhtiölle voi aiheuttaa vero- ja varainsiirtoveroseuraamuksia.
- Tytäryhtiön myynti ei ole automaattisesti verovapaa.
- Holdingyhtiö tarvitsee oman kirjanpidon, veroilmoituksen, tilinpäätöksen ja pankkipalvelut.
Jos toiminta on vasta alkamassa, rakenne on yleensä helpoin perustaa siten, että holdingyhtiö omistaa liiketoimintayhtiön alusta asti. Jos liiketoimintayhtiö on jo henkilökohtaisessa omistuksessa, toteutustapa kannattaa suunnitella asiantuntijan kanssa ennen sopimusten allekirjoittamista.