❓ Suora vastaus:
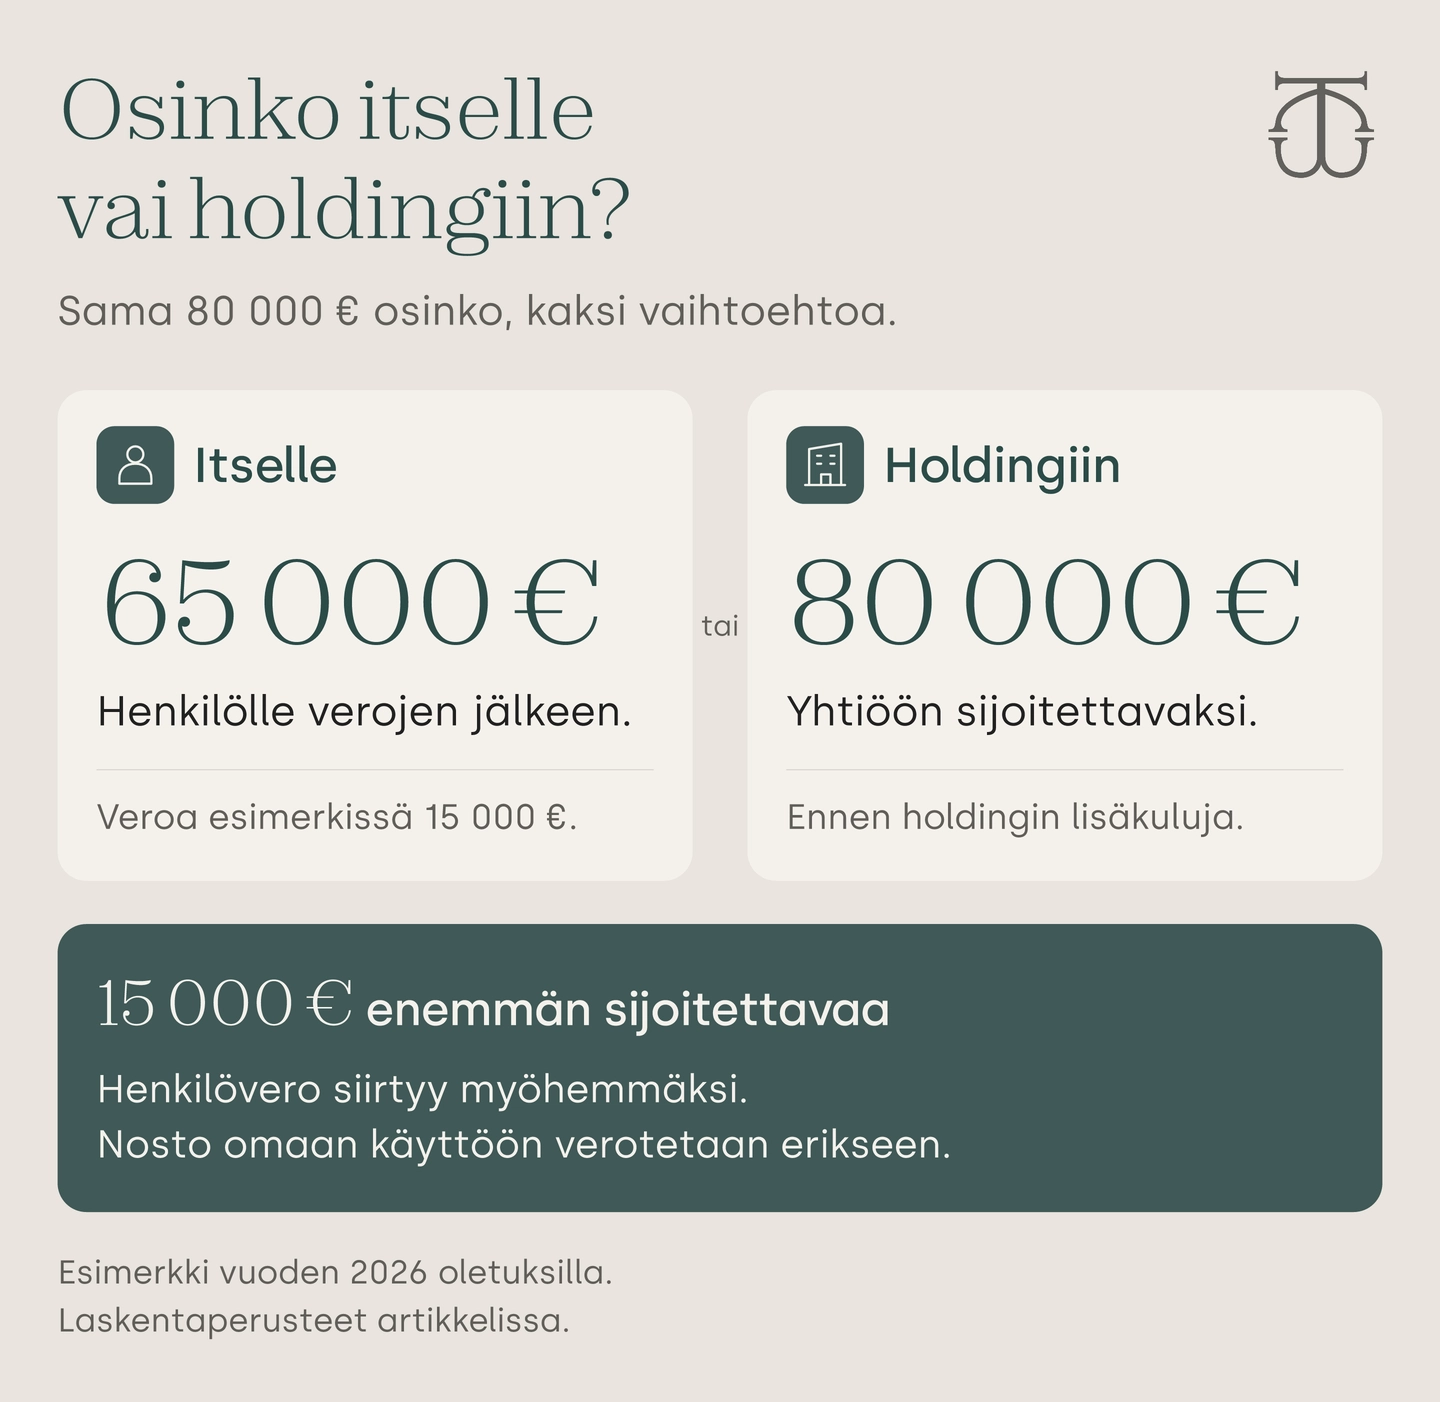
Kotimaisen listaamattoman yhtiön osinko holdingyhtiölle on pääsääntöisesti verovapaa, ja varojen jättäminen holdingiin lykkää henkilöverotusta. Esimerkissämme 100 000 euron tuloksesta jää holdingiin 80 000 euroa sijoitettavaksi tai henkilölle 65 000 euroa omaan käyttöön ennen holdingin lisäkuluja. Ero on henkilöveron lykkäystä: heti edelleen jaettava osinko verotetaan yrittäjällä tavalliseen tapaan.
Holdingyhtiön osinko voi olla verovapaa yhtiölle, vaikka yrittäjä joutuu maksamaan veroa nostaessaan samat rahat omaan käyttöönsä. Ratkaiseva kysymys onkin, mihin liiketoiminnan voitot aiotaan käyttää: arjen menoihin, uusiin sijoituksiin vai varallisuuden erottamiseen liiketoiminnan riskeistä.
Seuraamme 100 000 euron tulosta liiketoimintayhtiöstä eteenpäin. Sama laskelma näyttää, mitä muuttuu, kun osinko maksetaan suoraan henkilölle tai hänen omistamalleen holdingyhtiölle.
Milloin osinko on holdingyhtiölle verovapaa?
Kotimaisen listaamattoman osakeyhtiön toiselle kotimaiselle listaamattomalle osakeyhtiölle maksama osinko on pääsääntöisesti verovapaata tuloa. Sääntö perustuu elinkeinoverolain eli EVL:n 6 a §:ään. Tässä tavallisessa tilanteessa verovapaus ei edellytä 10 prosentin omistusta.
Kymmenen prosentin raja liittyy muun muassa tilanteeseen, jossa listaamaton holdingyhtiö saa osinkoa pörssiyhtiöltä: alle 10 prosentin omistuksella tällainen osinko on kokonaan veronalaista. Ulkomaiset osingot ja erityistilanteet arvioidaan erikseen. Verohallinnon ohje yhteisöjen osingoista.
Verovapaa osinko holdingyhtiölle ei poista liiketoimintayhtiön tuloveroa eikä myöhempää henkilöverotusta. Se mahdollistaa varojen siirtämisen yhtiöltä sen omistajayhtiölle ilman uutta osingosta maksettavaa tuloveroa tässä välissä.
Laskelman lähtötiedot
Kuvitteellinen yrittäjä asuu Suomessa ja omistaa liiketoimintayhtiön kokonaan joko suoraan tai jo olemassa olevan holdingyhtiön kautta. Molemmat yhtiöt ovat kotimaisia ja listaamattomia.
Ensin liiketoimintayhtiö maksaa veronsa
- Tulos ennen yhteisöveroa: 100 000 €
- Yhteisövero, 20 %: −20 000 €
- Tulos veron jälkeen: 80 000 €
Laskelma seuraa tämän voiton rahavirtaa, ei omistajan tai yhtiöiden muuta varallisuutta.
Laskelman oletukset
- Matemaattinen arvo 500 000 €: suorassa omistuksessa arvo koskee henkilön omistamia liiketoimintayhtiön osakkeita, holdingrakenteessa hänen omistamiaan holdingyhtiön osakkeita. Molemmat arvot oletetaan erikseen samoiksi osinkoverotuksen oikaisujen jälkeen.
- Osinko voidaan jakaa: kirjanpidon tulos ja verotettava tulo ovat 100 000 €. Molemmissa yhtiöissä on tarvittavat jakokelpoiset varat ja päätökset, ja maksukyky säilyy.
- Henkilöverot: pääomatulovero 30 % ja veronalaisen ansiotulo-osingon lisävero 40 %. Jälkimmäinen on laskentaoletus; oma veroprosenttisi riippuu muista ansiotuloistasi. Muita pääomatuloja, osinkoja, tappioita tai vähennyksiä ei ole.
- Sijoitukset: 5 %:n bruttotuotto realisoituu veronalaiseksi joka vuosi. Verot ja kulut maksetaan vuoden lopussa, loppu sijoitetaan uudelleen. Uutta rahaa ei lisätä eikä varoja nosteta 10 vuoden aikana.
- Holdingin lisäkulut: 1 000 € vuodessa sisältäen mahdollisen vähentämättä jäävän arvonlisäveron. Kulut oletetaan kokonaan vähennyskelpoisiksi veronalaisesta sijoitustoiminnasta. Muita sijoituskuluja sekä perustamis- ja omistusjärjestelykuluja ei lasketa mukaan.
- Kiinteät vertailuoletukset: vuoden 2026 verokannat, 5 %:n tuotto ja 1 000 €:n vuosikulu pidetään samoina koko laskelmassa. Kyse on havainnollistavasta mallista, ei tuottoennusteesta tai palveluhinnastosta.
Vuoden 2026 yhteisöverokanta on 20 %. Hallitus esitti 3.9.2026 yhteisöveron alentamista 18 prosenttiin vuodesta 2027; tässä vertailussa käytetään vuoden 2026 verokantoja myös pitkän aikavälin esimerkissä.
1. Rahat omaan käyttöön: holding ei poista osinkoveroa
Kun henkilö saa 80 000 euroa osinkoa, kahdeksan prosentin raja on 500 000 € × 8 % = 40 000 €. Tämän osuuden veronalainen pääomatulo on 25 prosenttia eli 10 000 euroa. Veroksi tulee 3 000 euroa.
Loput 40 000 euroa ylittävät kahdeksan prosentin rajan. Tästä ansiotulo-osingosta 75 prosenttia eli 30 000 euroa on veronalaista ansiotuloa. Esimerkin 40 prosentin lisävero-oletuksella vero on 12 000 euroa. Listaamattoman yhtiön osingon verosäännöt.
[[TAULUKKO: osinko]]
Holdingista jaettaessa ratkaisee holdingyhtiön osakkeiden oma matemaattinen arvo. Liiketoimintayhtiön 500 000 euron arvo ei siirry henkilöverotuksen perusteeksi pelkällä valmisyhtiön ostamisella. Jos ostetun holdingin osakkeiden matemaattinen arvo jää pieneksi, suurempi osa edelleen jaettavasta osingosta on ansiotulo-osinkoa ja vero voi olla taulukkoa suurempi. Omistusjärjestely voi muuttaa arvoa: esimerkiksi vuonna 2026 etuyhteysosakevaihdossa annettavien uusien vastikeosakkeiden ensimmäisen verovuoden arvo perustuu hankittujen osakkeiden osakevaihtoa edeltävään matemaattiseen arvoon. Verohallinnon ohje matemaattisen arvon laskennasta.
Taulukko vertaa samaa osinkoa ennen holdingin lisäkuluja. Jos tarvitset koko voiton omaan kulutukseen, osingon kierrättäminen holdingin kautta ei näillä oletuksilla tuo verohyötyä. Lisäyhtiön ylläpito voi heikentää lopputulosta.
Älä sekoita lopullista veroa osingon 7,5 prosentin ennakonpidätykseen. Tässä pidätys ei kattaisi koko henkilöveroa. Todellinen ansiotulon verovaikutus riippuu muun muassa muista ansiotuloistasi.
2. Osinko uudelleen sijoitukseen: 80 000 euroa vai 65 000 euroa?
Jos liiketoimintayhtiö jakaa 80 000 euroa holdingyhtiölle ja varat jätetään sinne, holding voi aloittaa sijoittamisen koko summalla ennen lisäkulujaan. Suoraan henkilölle nostetusta osingosta sijoitettavaa jäisi edellä lasketut 65 000 euroa.
Holdingissa on aluksi 15 000 euroa enemmän sijoitettavaa, koska henkilökohtaista osinkoveroa ei vielä makseta. Varat kuuluvat silti yhtiölle. Myöhempi osingonjako henkilölle verotetaan silloin sovellettavien sääntöjen ja lähtötietojen mukaan.
Jääkö yrityksestäsi varoja sijoitettavaksi?
Kun omistusrakenne on suunniteltu, Töölön Osakeyhtiötoimistosta voi hankkia holdingkäyttöön uuden käyttämättömän osakeyhtiön. Tarkista ennen ostoa, että yhtiöjärjestyksen toimiala kattaa suunnitellun omistus- ja sijoitustoiminnan. Jos omistat liiketoimintayhtiön jo henkilökohtaisesti, selvitä osakkeiden siirtotapa ja veroseuraamukset erikseen asiantuntijan kanssa.
Katso uudet osakeyhtiöt
Mitä 5 prosentin tuotto ja 1 000 euron lisäkulut muuttavat?
Ensimmäisenä vuonna henkilön 65 000 euroa tuottaa 3 250 euroa ja holdingin 80 000 euroa 4 000 euroa. Holdingin 1 000 euron lisäkulu vähennetään ennen yhteisöveroa. Osakeyhtiön tuloverotus ja vähennykset.
[[TAULUKKO: tuotto]]
Ensimmäisen vuoden tuotto kulujen ja sijoitustuottojen verojen jälkeen on holdingissa 125 euroa suurempi. Vuoden lopun 15 125 euron saldoero sisältää alkuperäisen 15 000 euron henkilöveron lykkäyksen.
Mitä tapahtuu 10 vuodessa?
Kun sama alkupääoma sijoitetaan uudelleen vuodesta toiseen, myös alussa lykätyt veroeurot tuottavat. Alla vuosittain maksettavat verot ja holdingin 1 000 euron vuosikulu on vähennetty. Luvut on pyöristetty lähimpään euroon.
[[TAULUKKO: kymmenen-vuotta]]
Kymmenen vuoden saldoero on noin 17 126 euroa: alussa lykättyä henkilöveroa on 15 000 euroa ja sen lisäksi kertynyttä kasvueroa noin 2 126 euroa. 108 815 euroa on yhtiön varallisuutta ennen omistajan henkilöveroa, joten saldoero ei sellaisenaan ole omistajan nettovoitto.
Lopullinen hyöty riippuu siitä, milloin ja miten varat siirretään henkilökohtaiseen käyttöön. Osinkojen jakaminen eri vuosille voi keventää verotusta, mutta kahdeksan prosentin raja määräytyy holdingin osakkeiden kulloisestakin matemaattisesta arvosta. Myös 150 000 euron henkilökohtainen pääomatulo-osinkojen raja ja muut tulot vaikuttavat. Osingonjakoa voi ajoittaa myös suoraan omistetussa liiketoimintayhtiössä. Osinkojen verotuksen rajat.
Pitkä sijoitusaika voi kasvattaa verolykkäyksen merkitystä, mutta lisäkulut toistuvat joka vuosi.
3. Varat erilleen liiketoiminnan riskeistä
Samat 80 000 euroa voisi jättää sijoitettavaksi myös liiketoimintayhtiöön. Henkilöverotus lykkääntyisi silloinkin. Holdingin lisätehtävä on erottaa lainmukaisesti jaetut varat liiketoimintaa harjoittavan yhtiön varoista.
Jos liiketoimintayhtiö kohtaa myöhemmin esimerkiksi sopimusriidan, holdingin varat eivät lähtökohtaisesti kuulu sen velkojille. Eriyttäminen ei kuitenkaan ole ehdoton suoja: holdingin antamat takaukset ja pantit voivat altistaa sen omaisuuden liiketoimintayhtiön vastuille.
Osingonjako edellyttää jakokelpoisia varoja, asianmukaista päätöstä ja maksukyvyn säilymistä. Lainvastainen varojenjako voi johtaa palautusvelvollisuuteen. Myös konkurssiin liittyvä takaisinsaanti voi tulla arvioitavaksi. Rakennetta ja varojenjakoa suunnitellaan ennakolta; niillä ei voi ohittaa velkojien oikeuksia. Osakeyhtiölaki, 13 luku ja takaisinsaantilaki.
Milloin holding oikeasti kannattaa?
Laskelman perusteella ratkaisevaa on rahojen käyttötarkoitus:
- Tarvitset rahat itse: samoilla osinkoverotuksen lähtötiedoilla holding ei kevennä heti edelleen jaettavan osingon henkilöveroa.
- Jätät varoja sijoitettavaksi: suurempi alkupääoma voi hyödyttää, mutta vertaa tuottoa toistuviin kuluihin ja myöhempään henkilöverotukseen.
- Haluat erottaa sijoitusvarat liiketoiminnasta: holding voi palvella riskienhallintaa myös silloin, kun pelkkä sijoituslaskelma näyttää pientä hyötyä.
Kaikkea voittoa ei tarvitse jakaa kerralla. Myös suorassa omistuksessa voit jättää osan liiketoimintayhtiöön tai ajoittaa osingonjakoa. Holdingin kannattavuus kannattaa siksi arvioida todellista rahantarvetta ja vaihtoehtoja vasten, ei vain koko voiton kertanostoon verraten.
Holdingyhtiön perustamisen, kulujen ja omistusrakenteen kokonaisuutta käsittelee holdingyhtiön perustamisen opas. Tämä laskelma auttaa tunnistamaan, mitä haluat rakenteelta: rahaa kulutukseen, sijoitettavaa pääomaa vai varojen eriyttämistä.